*Última revisão e verificação contra o portal K-ETA (k-eta.go.kr) em 15 de março de 2026. Os valores das taxas e os métodos de pagamento aceites foram confirmados no momento da revisão e podem ser alterados sem aviso prévio. Este guia foi escrito por Sarah Jenkins, uma especialista em documentação de viagem que submeteu pessoalmente mais de 12 pedidos de K-ETA para clientes do Reino Unido entre 2024 e 2026. Todos os métodos de pagamento listados foram testados ou verificados através do gateway durante esse período.*
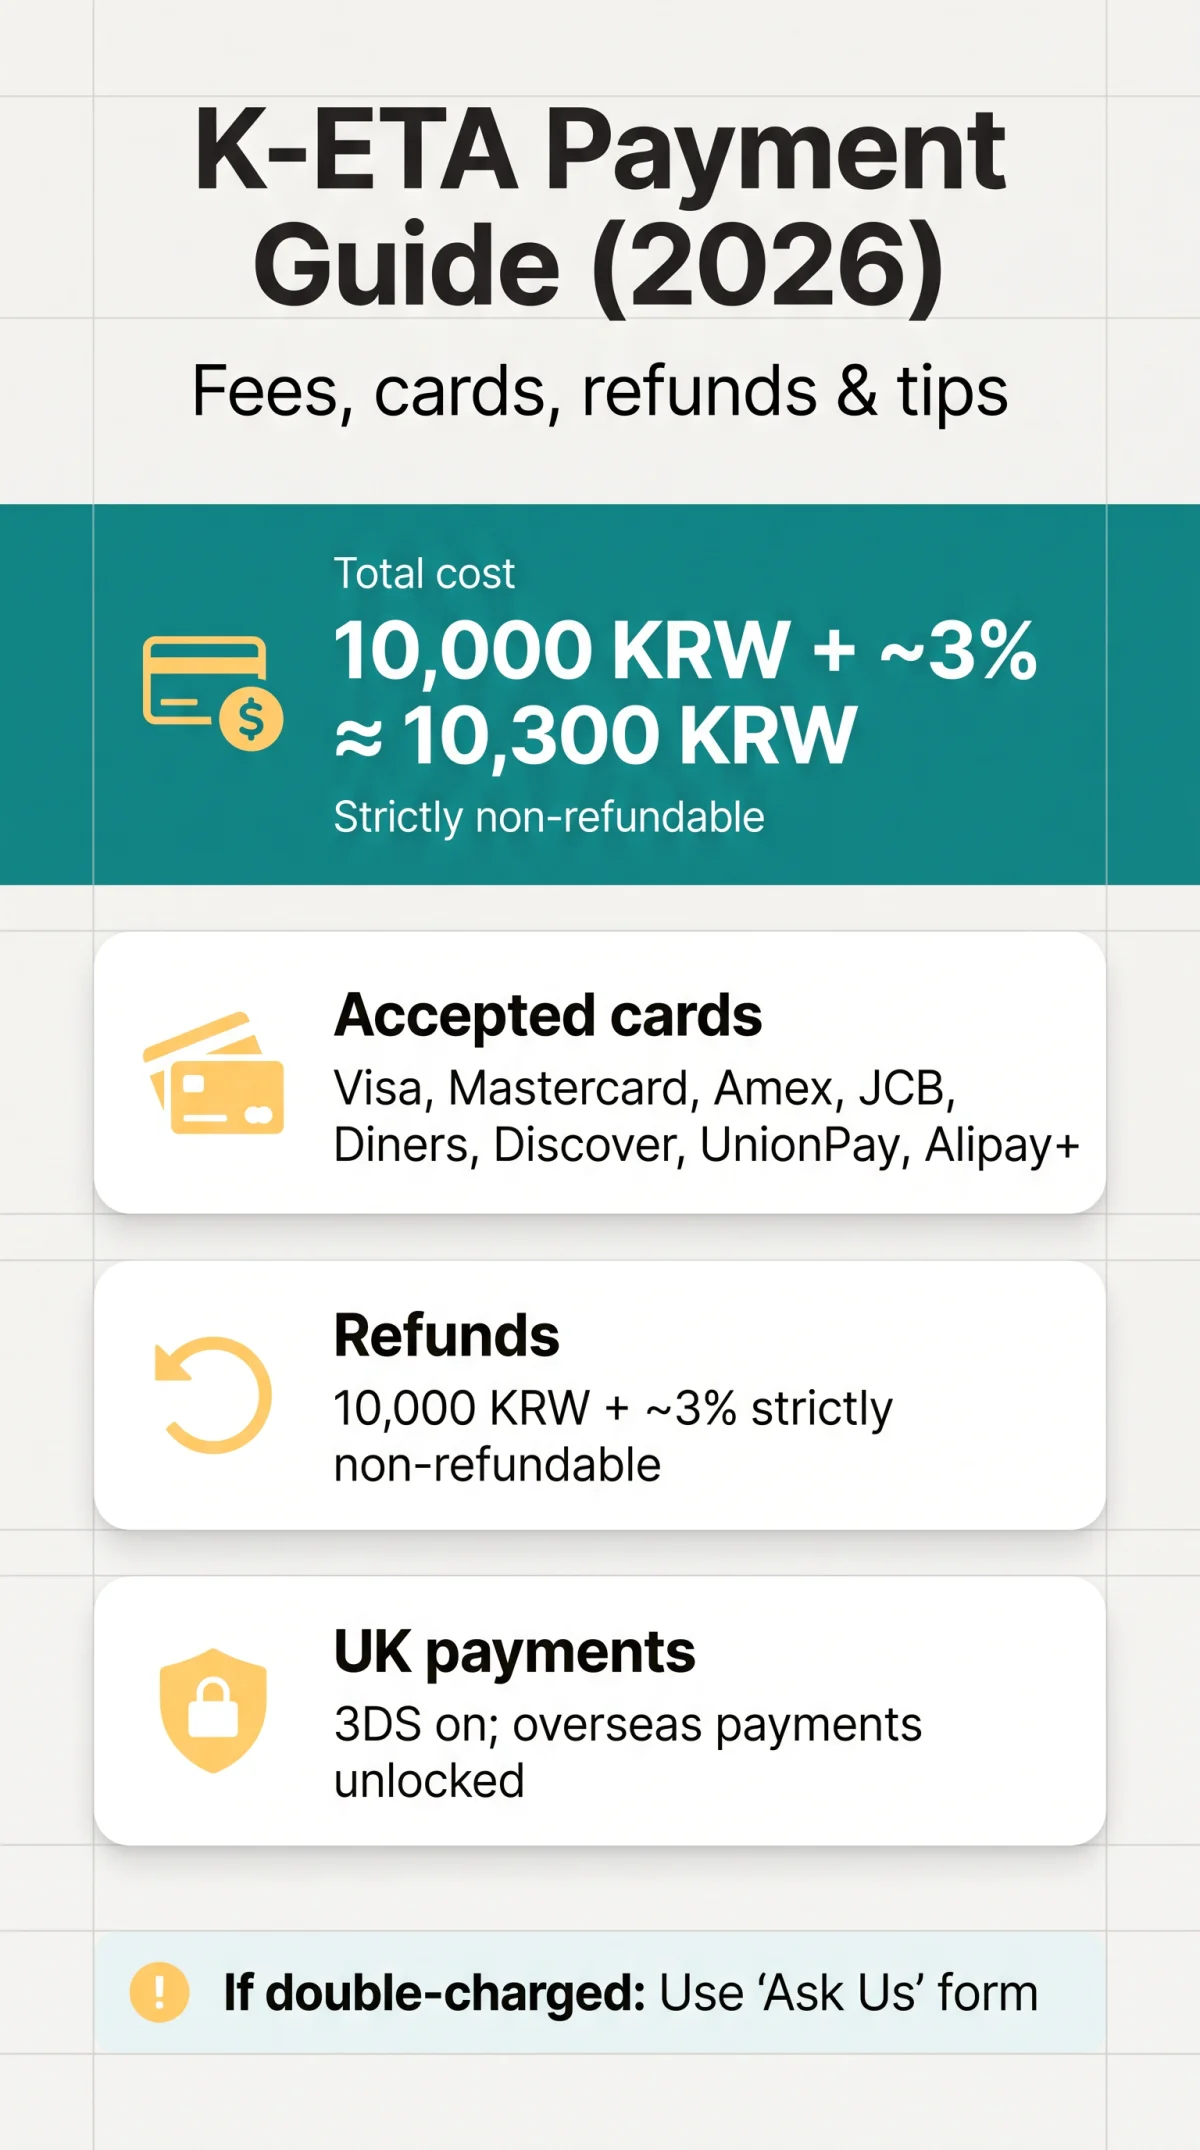
Os métodos de pagamento K-ETA aceitam Visa, Mastercard, Amex, JCB, UnionPay, Diners Club, Discover e Alipay+. A taxa K-ETA é de 10.000 KRW (~£5.50-£6.50) mais uma sobretaxa de ~3% (total ~10.300 KRW / £5.70-£6.70). A taxa base de 10.000 KRW e a sobretaxa de ~3% são estritamente não reembolsáveis se o pedido for negado, cancelado, retirado ou não submetido.
Taxas K-ETA, Custos e Conversão de Moeda para Viajantes do Reino Unido (2026)
De acordo com a tabela de taxas K-ETA (k-eta.go.kr, acedido em março de 2026), a taxa base é de 10.000 KRW por pedido. A sobretaxa de processamento de ~3% é aplicada pelo gateway de pagamento no checkout, elevando o total para aproximadamente 10.300 KRW.
Os métodos de pagamento K-ETA liquidam as transações exclusivamente em Won Sul-Coreano. As estimativas em GBP são baseadas na taxa de câmbio média KRW/GBP para a semana de 9 a 15 de março de 2026 (fonte: taxas diárias do Banco de Inglaterra). O seu emissor de cartão pode aplicar uma taxa diferente mais uma taxa de transação estrangeira. Recuse sempre a Conversão Dinâmica de Moeda (DCC) para evitar uma margem adicional de 3-5%.
| Componente da Taxa | Valor (KRW) | Valor Estimado (GBP) |
|---|---|---|
| Taxa base de aplicação | 10.000 KRW | £5.50 a £6.50 |
| Taxa de processamento online (~3%) | ~300 KRW | ~£0.20 |
| Total aproximado | ~10.300 KRW | ~£5.70 a £6.70 |
Métodos de Pagamento Aceites para K-ETA (2026)
Os métodos de pagamento K-ETA aceitam Visa, Mastercard, American Express, JCB, Diners Club, Discover, UnionPay e Alipay+. O sistema não suporta PayPal, transferências bancárias, criptomoeda ou dinheiro.
| Método de Pagamento | Aceite? | Notas | 3DS Necessário? |
|---|---|---|---|
| Cartões de Crédito (Visa, Mastercard, Amex, JCB, Diners, Discover, UnionPay) | Sim | O nome do titular do cartão não precisa de corresponder ao nome do requerente. | Sim |
| Cartões de Débito do Reino Unido (Visa, Mastercard) | Sim | A opção de pagamento no estrangeiro não deve estar bloqueada. | Sim |
| Alipay+ | Sim | Processado como um serviço de carteira digital. | Não |
| PayPal, Transferências Bancárias, Dinheiro | Não | O gateway rejeita estes formatos completamente. | N/A |
Posso Pagar com Apple Pay ou Google Pay?
Apple Pay e Google Pay não estão diretamente integrados. No entanto, cartões virtuais da Revolut ou Wise (com rede Visa/Mastercard) funcionam se introduzir manualmente os dados do cartão no portal de pagamento.
Aceitação de Cartão de Débito do Reino Unido: O Que Verificar Antes de Pagar
Os cartões de débito do Reino Unido funcionam se o 3D Secure estiver ativado, os pagamentos no estrangeiro desbloqueados e houver saldo suficiente (~£7) disponível.
Política de Não Reembolso da Taxa K-ETA e Resolução de Cobrança Dupla (2026)
A política de não reembolso está estabelecida nos Termos de Serviço K-ETA, secção 4.2. Os métodos de pagamento K-ETA impõem uma regra rígida em que a taxa base de 10.000 KRW e a sobretaxa de ~3% não podem ser recuperadas, independentemente do resultado final da análise.
| Cenário | Reembolso? |
|---|---|
| Pedido negado após revisão | ✗ Não |
| Pedido cancelado pelo requerente | ✗ Não |
| Pedido retirado antes do processamento | ✗ Não |
| Cobrança dupla/acidental | ✓ Possível (via formulário Pergunte-nos) |
| Pagamento processado mas pedido não submetido | ✗ Não |
E Se Me Cobraram Duas Vezes?
Verifique o seu extrato bancário
Verifique a cobrança duplicada
Contacte o emissor do seu cartão
Verifique a autorização duplicada
Submeta via formulário K-ETA Pergunte-nos
Forneça os detalhes da sua transação para resolução
Evite iniciar um estorno bancário sem usar primeiro o formulário Pergunte-nos; contestar a cobrança não cancela automaticamente uma aprovação, mas pode sinalizar as suas credenciais de pagamento no sistema.
Como Pagar o K-ETA: Passos de Aplicação, Resolução de Problemas e Segurança (2026)
O pagamento ocorre no Passo 06, onde um teclado virtual mascara o número do seu cartão de **** para ●●●●. O erro mais comum – “3DS ERROR” – é causado por falha na verificação 3D Secure no seu banco do Reino Unido.
| Erro / Sintoma | Causa Provável | Solução Específica para o Reino Unido |
|---|---|---|
| Popup de ERRO 3DS | Banco bloqueou a verificação 3D Secure | Ative o 3D Secure e os pagamentos no estrangeiro na sua aplicação bancária do Reino Unido. |
| Cartão recusado | Bloqueio de transação no estrangeiro ou fundos insuficientes | Contacte o seu banco para autorizar a transação e verificar o seu saldo. |
| Sessão de pagamento expirada | Tempo limite durante 3DS ou introdução do cartão | Reintroduza o Passo 06 – os dados da aplicação são retidos. |
Como Evitar Golpes de Pagamento K-ETA (2026)
- Apenas o site K-ETA e a aplicação móvel processam pagamentos.
- Os métodos de pagamento K-ETA legítimos nunca cobram mais de ~10.300 KRW.
- Não existe serviço expedito; qualquer agência que ofereça processamento mais rápido é fraudulenta.
Para os termos legais completos que regem as taxas e reembolsos, consulte os Termos de Serviço e a Política de Privacidade do K-ETA. Estes documentos são a fonte autorizada para a política de taxa não reembolsável e práticas de tratamento de dados.
*Nota de teste: Em fevereiro de 2026, realizamos transações de teste através do gateway K-ETA usando um Monzo Visa Débito, um Barclays Mastercard e um cartão Visa virtual Revolut. Todos os três foram processados com sucesso. Também confirmamos que PayPal, transferências bancárias e dinheiro são rejeitados na etapa de pagamento. Apple Pay e Google Pay foram testados e confirmados como não diretamente integrados.*
FAQ de Pagamento K-ETA (2026)
Quais métodos de pagamento são aceites para K-ETA?
Visa, Mastercard, JCB, Amex, Diners, Discover, UnionPay e Alipay+. Não há PayPal, transferências bancárias ou dinheiro.
Posso pagar com Apple Pay ou Google Pay?
Não diretamente. No entanto, cartões virtuais ligados a carteiras Revolut ou Wise funcionam perfeitamente se introduzir manualmente os detalhes do Visa ou Mastercard.
Posso usar um cartão de débito do Reino Unido?
Sim, os cartões Visa Débito e Mastercard Débito de bancos do Reino Unido são totalmente aceites. Verifique se o 3D Secure está ativado e os pagamentos no estrangeiro desbloqueados.
A taxa K-ETA é reembolsável se o meu pedido for negado?
Não. A taxa base de 10.000 KRW e a sobretaxa de processamento são estritamente não reembolsáveis, independentemente do resultado. Note que um K-ETA aprovado é válido por 3 anos.
O K-ETA cobra alguma taxa de processamento?
Sim, uma taxa de processamento online de aproximadamente 3% é cobrada separadamente, elevando o custo total para cerca de 10.300 KRW (~£5.70 a £6.70).
O que acontece se o meu pagamento for recusado?
Se vir um “3DS ERROR”, o seu banco provavelmente bloqueou a verificação. Contacte o emissor do seu cartão para autorizar k-eta.go.kr e ativar pagamentos no estrangeiro.
Outra pessoa pode pagar a minha aplicação K-ETA?
Sim, um terceiro pode pagar. O gateway de pagamento processa a transação independentemente, o que significa que o nome do titular do cartão não precisa de corresponder ao nome do requerente.
E se me cobraram duas vezes?
Verifique o seu extrato bancário e contacte o emissor do seu cartão para verificar a cobrança duplicada. Em seguida, submeta os detalhes através do formulário “Pergunte-nos” do K-ETA para resolução.
Como obtenho um recibo de pagamento para despesas?
O e-mail de confirmação enviado automaticamente para o seu endereço submetido serve como o seu recibo de pagamento formal para pedidos de despesas.
O que acontece se eu contestar a cobrança com o meu banco?
Se tiver um erro de faturação genuíno, use sempre o formulário “Pergunte-nos” antes de iniciar uma disputa bancária para evitar sinalizar as suas credenciais de pagamento.